


Un investissement immobilier commercial attire par le rendement des murs et par la durée du bail. Sa valeur se joue pourtant sur une rue, un numéro et un locataire, bien plus que sur un prix au m² de quartier.
Après une année 2025 nettement sous la moyenne des cinq années précédentes, les volumes investis en commerce ne progressent que légèrement en 2026. Les points d’entrée sont réels, mais ils demandent une sélection plus rigoureuse des actifs.
Le parcours présenté ci-dessous va des points clés aux raisons d’investir, puis aux risques propres au bail commercial, aux données à contrôler avec Data-B avant de signer et au choix du montage juridique et fiscal.
Investissement immobilier commercial : ce qu’il faut retenir en 5 points
Pour le lecteur pressé, quelques repères résument le sujet :
- Le rendement fait la valeur. Un local se valorise par la capitalisation de son loyer, et un emplacement n°1 rapporte moins en pourcentage, mais se reloue et se revend plus vite qu’une adresse secondaire.
- Le bail 3-6-9 engage le bailleur pour neuf ans, alors que le locataire peut en principe partir tous les trois ans. Le statut protège aussi fortement le locataire, par l’indemnité d’éviction et le plafonnement du loyer au renouvellement.
- Les montants investis en commerce sont en retrait. Selon Cushman & Wakefield, ils ont atteint 2,8 milliards d’euros en 2025, 28 % de moins que la moyenne des cinq années précédentes, et n’ont progressé que de 3 % sur les neuf premiers mois de 2026.
- Les risques majeurs tiennent à un locataire unique, à une vacance longue quand le local est mal placé, et à une revente plus lente que pour un logement.
- Avant d’acheter, vérifiez le flux piéton devant la vitrine, la valeur locative de la rue, les bilans du locataire et les clauses du bail en cours. Chacune de ces données se lit dans Data-B ou dans le bail.
Pourquoi investir dans l’immobilier commercial en 2026 ?
Un investissement immobilier commercial se distingue d’un placement résidentiel à plusieurs titres.
Les murs commerciaux se valorisent d’abord par leur loyer. La rentabilité brute rapporte le loyer annuel hors taxes au prix d’acquisition, frais compris pour un calcul acte en main. On raisonne en multiple de loyer plutôt qu’en prix au m². Le loyer en place fait donc la valeur du bien, comme le montre l’estimation des murs commerciaux par capitalisation.
Le bail 3-6-9 donne de la visibilité. En principe, seul le locataire peut donner congé à chaque échéance triennale. Le bailleur ne le peut que dans des cas limités, comme une reconstruction.
Une clause du bail indexe en général le loyer sur l’ILC pour le commerce et l’artisanat, ou sur l’ILAT pour les autres activités tertiaires. L’inflation, à 0,9 % en moyenne en 2025 contre 4,9 % en 2023 selon l’INSEE, serait remontée à 3,0 % sur un an en septembre 2026, d’après son estimation provisoire.
Les charges se transfèrent en partie. La taxe foncière est refacturable au locataire quand le bail l’inscrit dans son inventaire des charges. Pour les baux conclus ou renouvelés depuis le 5 novembre 2014, date d’effet du décret pris pour la loi Pinel, les grosses réparations de l’article 606 du Code civil incombent en revanche au bailleur.
La conjoncture ouvre enfin une fenêtre. En 2025, 2,8 milliards d’euros ont été investis en commerce, 28 % sous la moyenne des cinq années précédentes, puis 2,38 milliards sur les neuf premiers mois de 2026, en hausse de 3 %, selon Cushman & Wakefield.
Quels sont les risques d’un investissement en murs commerciaux ?
Le commercial porte des risques que le résidentiel ne connaît pas. Chacun appelle son réflexe de protection :
- La dépendance au locataire unique. Un départ peut entraîner plusieurs mois de vacance. Un local polyvalent se reloue plus facilement à une autre activité qu’un local spécialisé, comme un restaurant équipé d’une extraction.
- L’indemnité d’éviction. Refuser le renouvellement oblige à indemniser le locataire (article L145-14 du Code de commerce), parfois à hauteur de la valeur marchande de son fonds. Hors motif grave et légitime, reprendre son local n’est presque jamais gratuit.
- Le plafonnement du loyer au renouvellement. La hausse se limite à la variation de l’indice, sauf déplafonnement, et même alors la hausse s’étale : elle ne peut dépasser, pour une année, 10 % du loyer de l’année précédente, sauf exceptions. Le potentiel de revalorisation est donc encadré, et le rendement d’achat compte plus que l’espoir d’une hausse.
- La liquidité. Au premier semestre 2026, l’essentiel de l’argent investi en commerce est allé à quelques très grosses opérations : sur 1,8 milliard d’euros, plus des deux tiers proviennent de trois transactions de plus de 200 millions chacune, selon JLL. Ces investisseurs n’achètent pas de boutiques de quartier, qui trouvent moins d’acquéreurs. Prévoyez donc un délai de revente plus long que pour un logement.
Ces risques se mesurent avant la signature. Un emplacement solide limite la vacance, et un loyer aligné sur la valeur locative limite la renégociation au renouvellement.
Faites analyser l’emplacement avant d’acheter les murs
Une étude d’implantation personnalisée, livrée sous 24 H par email, avec le flux, la concurrence et la démographie autour du local.
Comment analyser un local commercial avant de l’acheter ?
Avant un investissement immobilier commercial, l’analyse qualifie d’abord l’emplacement, puis vérifie que le loyer et le locataire tiennent.
Emplacement : flux piéton, zone de chalandise et vacance de la rue
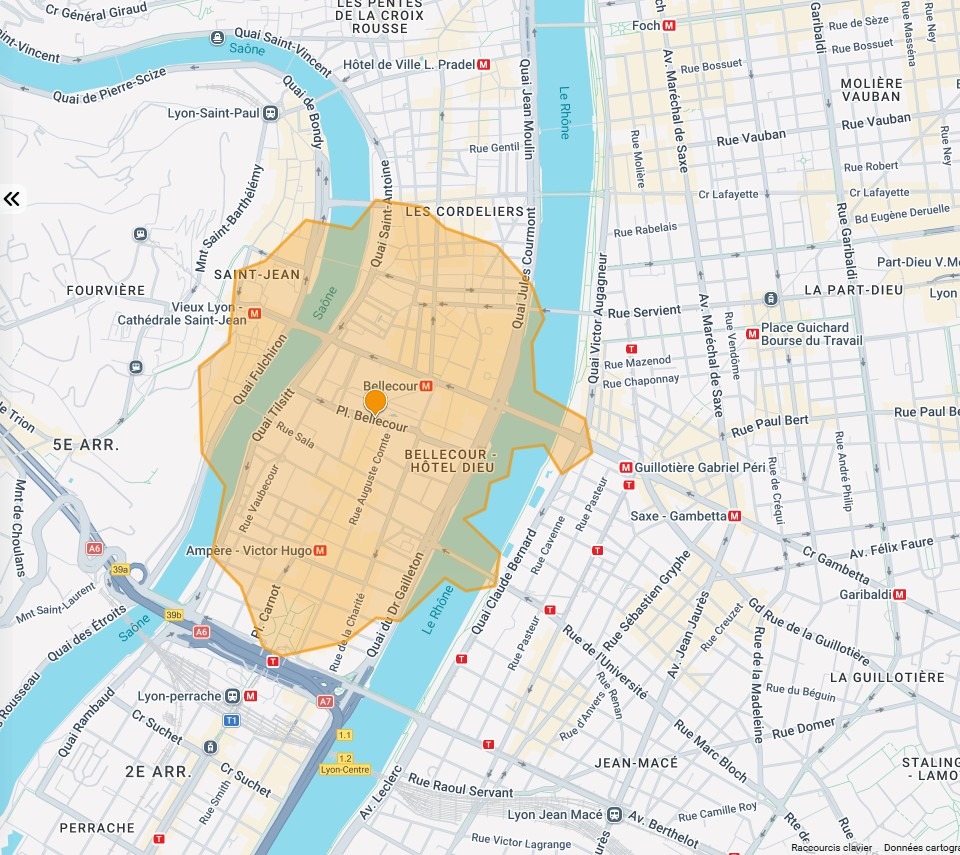
Mesurez le passage à l’échelle du tronçon de rue. Deux trottoirs d’une même rue ne captent pas le même passage, et les locomotives, comme un supermarché ou une station de transport, déplacent la valeur d’un numéro à l’autre. L’analyse gratuite du flux piéton de Data-B compare les rues autour de l’adresse et détaille la composition du passage (shopping, résidentiel ou travailleur).
Qualifiez aussi la zone de chalandise (sa population, son profil et sa concurrence directe), ce que Data Zoning mesure sur une zone tracée à pied ou en voiture. Une zone saturée en commerces de la même activité fragilise le locataire en place.
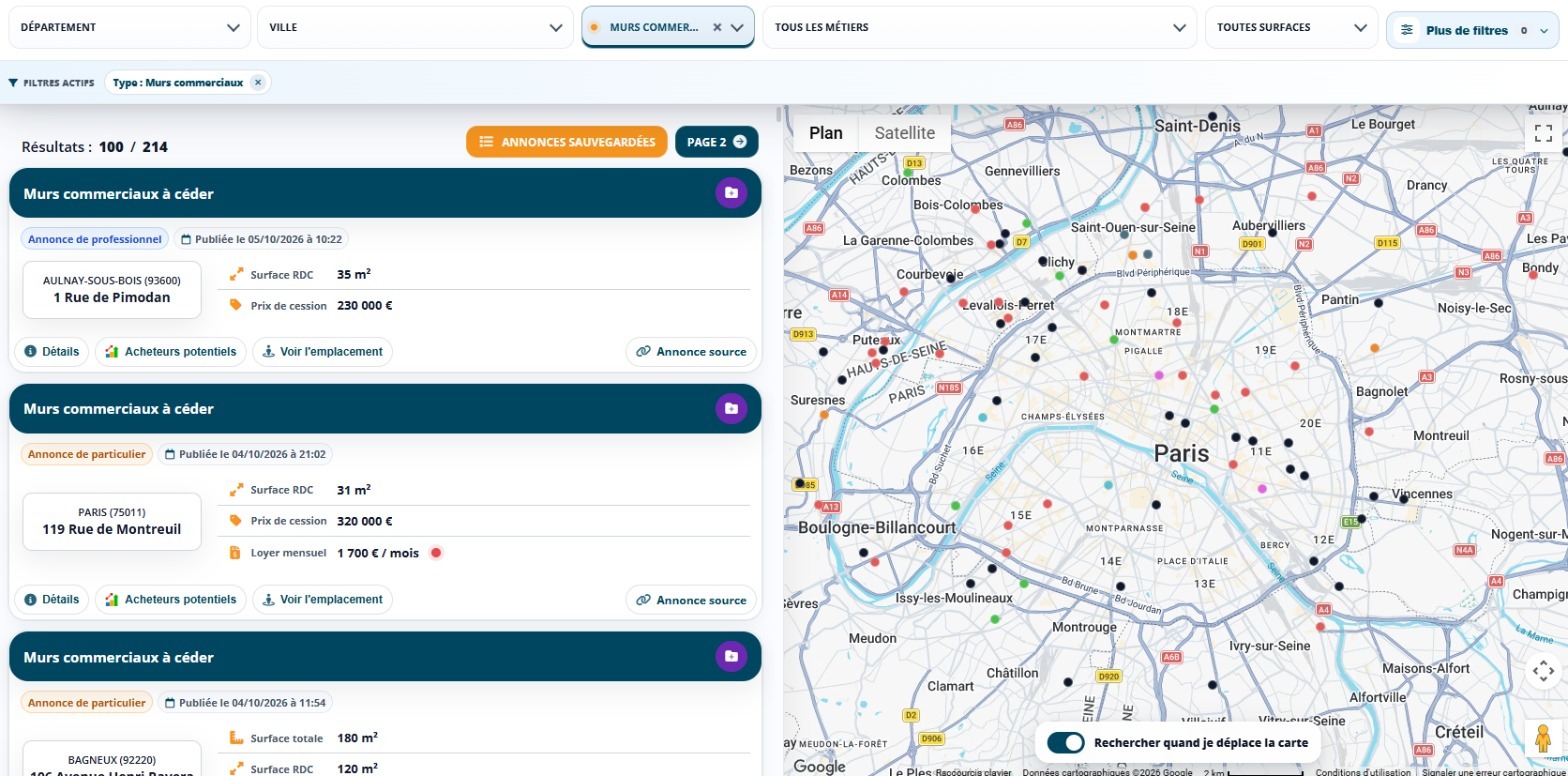
Recensez enfin les locaux disponibles dans la rue. Data Pige, le logiciel de pige immobilière de Data-B, place sur la carte les annonces de murs commerciaux à vendre, avec leur surface, leur prix, leur loyer quand l’annonce le donne et leur date de publication, qui donne l’ancienneté de chaque annonce.
Loyer et locataire : vérifier la valeur locative et la solvabilité
Comparez le loyer en place à la valeur locative de la rue. Un loyer surévalué expose à une renégociation ou à un départ au renouvellement, alors qu’un loyer légèrement sous la valeur locative sécurise le locataire.
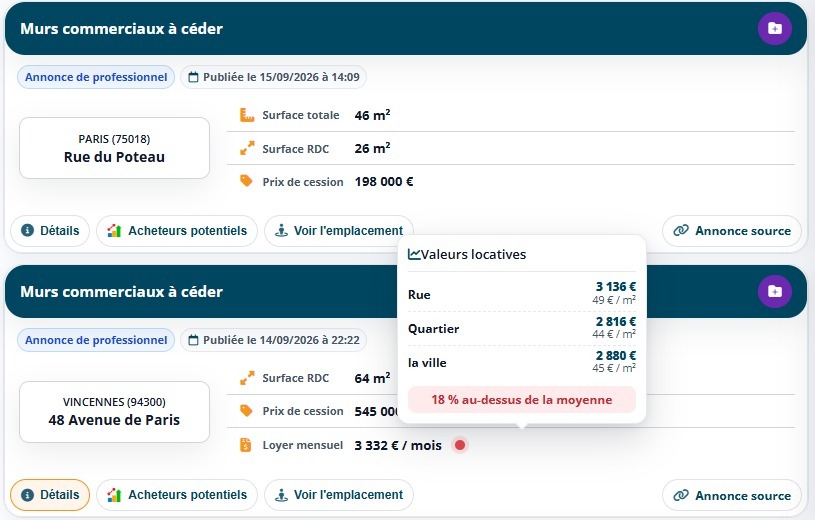
Une annonce relevée dans Data Pige à Vincennes en donne l’exemple. Des murs de 64 m², occupés par une société de services à domicile, sont proposés à 545 000 € pour un loyer de 3 332 € HC par mois, soit un rendement brut annoncé de 7,34 %, hors frais d’acquisition.
Acte en main, frais d’acquisition compris, ce rendement descend autour de 6,8 %. Data Pige situe aussi ce loyer par rapport à ses repères :
- 6 % au-dessus du loyer estimé pour la rue, soit 3 136 € par mois et un rendement brut ramené à 6,9 %
- 18 % au-dessus de la moyenne du quartier, soit 2 816 € par mois et un rendement brut ramené à 6,2 %
Au renouvellement, le locataire peut demander que son loyer soit ramené à la valeur locative.
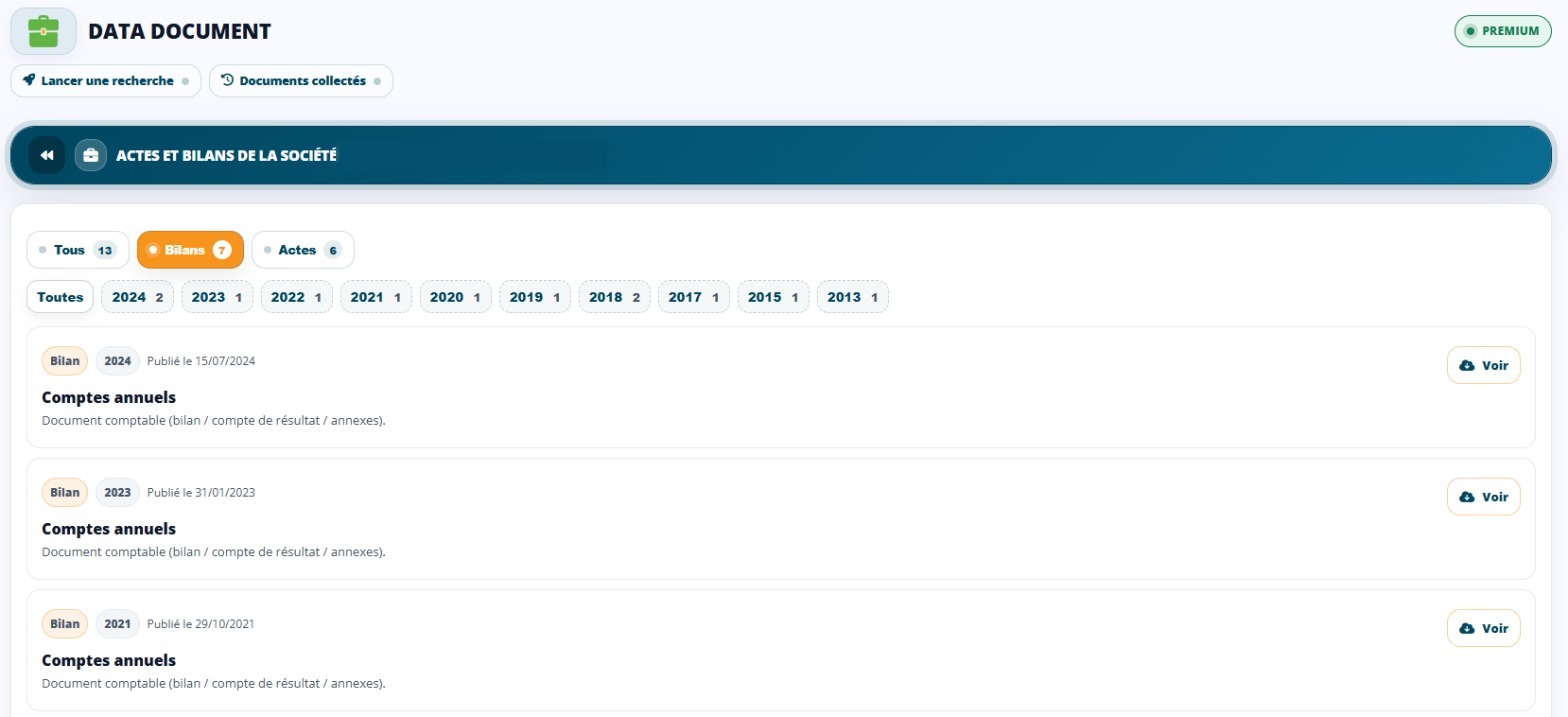
Exigez les trois derniers bilans du locataire, et distinguez une enseigne nationale d’un indépendant mono-établissement. Data Document, la base de données d’entreprise de Data-B, réunit les actes et les comptes annuels déposés au greffe.
Lisez enfin le bail en place, en particulier :
- la date de la prochaine échéance triennale
- la clause de destination
- l’inventaire des charges
- le dépôt de garantie
Ces quatre éléments fixent le risque réel du revenu acheté.
Nom propre, SCI à l’IR ou SCI à l’IS : quel montage pour vos murs commerciaux ?
La structure se choisit selon le financement et la fiscalité des loyers. Ces repères sont généraux, et le choix se valide avec un expert-comptable ou un notaire.
Côté financement, la banque analyse le local et le locataire autant que l’emprunteur. Un bail récent et un locataire solvable en place facilitent l’octroi du prêt.
Et concernant la fiscalité, deux régimes s’opposent :
- En nom propre ou en SCI à l’IR, les loyers relèvent des revenus fonciers. Le micro-foncier s’applique jusqu’à 15 000 € de loyers bruts par an, avec un abattement de 30 %. Au réel, le déficit foncier s’impute sur le revenu global dans la limite de 10 700 € par an, la limite majorée pour rénovation énergétique ne visant que les logements. À la revente, la plus-value relève du régime des particuliers, avec des abattements selon la durée de détention.
- En SCI à l’IS, le bâti s’amortit, mais pas le terrain, et le bénéfice supporte, sous conditions, un taux d’IS de 15 % jusqu’à 42 500 €, puis de 25 %. À la revente, la plus-value se calcule sur la valeur nette comptable, amortissements déduits, et les dividendes versés aux associés restent imposés.
Repérez les murs qui ne passent pas par une annonce
Data-B croise propriétaires, occupants et annonces pour trouver des biens commerciaux hors marché.
Vos questions sur l’investissement immobilier commercial
Quelle différence entre acheter les murs et acheter le fonds de commerce ?
Les murs sont un bien immobilier, loué au commerçant par un bail. Le fonds de commerce réunit la clientèle, le droit au bail et le matériel de l’exploitant. L’investisseur achète les murs pour leur loyer, le repreneur achète le fonds pour exploiter, et les frais d’acquisition suivent deux barèmes distincts.
Le locataire dispose-t-il d’un droit de préférence quand le propriétaire vend les murs ?
Oui, pour un local commercial ou artisanal, hors exceptions comme la vente globale d’un immeuble. Un investisseur qui achète des murs loués vérifie donc que le locataire a bien reçu l’offre, faute de quoi la vente peut être annulée.
Faut-il acheter un local commercial libre ou déjà loué ?
Un local loué rapporte dès l’achat et se juge sur pièces (loyer, bail et bilans du locataire). Un local libre s’achète souvent moins cher, mais le risque de vacance entame le rendement. Valeur Locative chiffre alors le loyer que la rue peut supporter.
Quels sont les frais de notaire pour l’achat d’un local commercial ?
Les droits de mutation atteignent 6,32 % dans la plupart des départements, majorés de 0,6 point en Île-de-France pour les locaux commerciaux, auxquels s’ajoutent les émoluments du notaire et la contribution de sécurité immobilière. Ces frais entrent dans le calcul du rendement acte en main.
Peut-on transformer un local commercial en logement ?
Oui, par une déclaration préalable, ou un permis de construire si la façade ou la structure porteuse change. Le PLU peut toutefois protéger les rez-de-chaussée commerciaux d’une rue, et en copropriété le règlement peut exiger un vote des copropriétaires. Aucune autorisation de changement d’usage n’est requise dans ce sens.

Je suis spécialisé dans la data immobilière, l’analyse de marché et l’étude des zones de chalandise.
J’accompagne depuis plusieurs années les professionnels de l’immobilier commercial et du retail dans l’exploitation de données et la mise en place d’outils d’aide à la décision.