


Le prix négocié ne dit pas tout du coût d’une reprise de fonds de commerce. Les frais d’acquisition viennent en plus et entrent dès le départ dans le plan de financement.
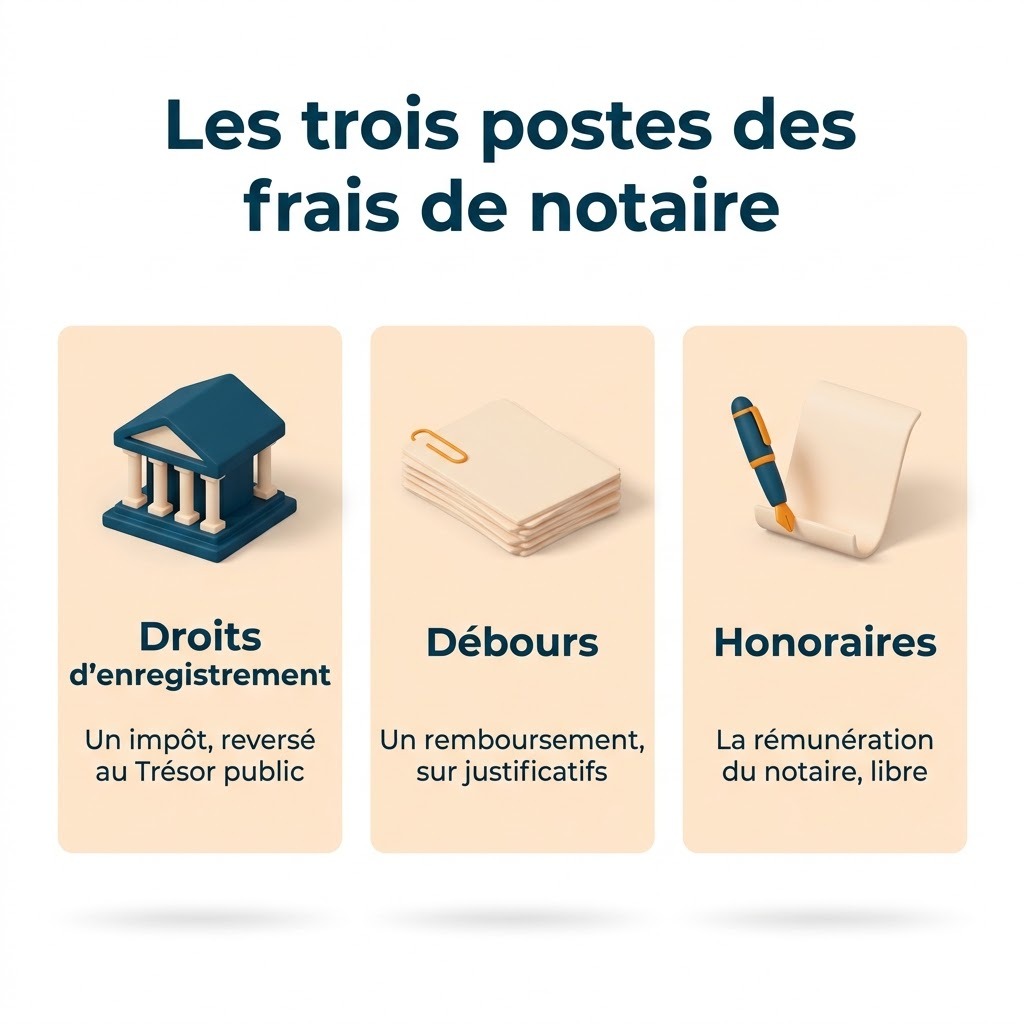
Les frais de notaire d’un fonds de commerce réunissent les droits d’enregistrement reversés à l’État, les débours avancés par l’étude et les honoraires du notaire. Seuls ces derniers se négocient.
Un simulateur ouvre ce guide, suivi du barème des droits, de deux grilles d’honoraires et de la répartition des frais entre acheteur et vendeur. Data-B agit sur la base même du calcul, le prix de cession.
Simulateur de frais de notaire pour un fonds de commerce
Le simulateur retire le stock de l’assiette, applique le barème détaillé plus bas et affiche chaque poste à part, à partir du prix, du stock, de la zone et du taux d’honoraires.
Estimation immédiate
Simulateur de frais de notaire d’un fonds de commerce
En principe exonéré, s’il est chiffré à part dans l’acte et dans l’état déposé.
Le taux passe de 3 % à 1 % entre 23 000 et 107 000 €.
Repère courant de 1 % à 3 %, avec un minimum retenu ici de 1 500 € HT.
Le stock dépasse le prix de cession : l’assiette tombe à zéro.
Assiette des droits : prix de cession moins le stock neuf.
450 000 €
Droits d’enregistrement, tranche par tranche : 0 % jusqu’à 23 000 €, 3 % de 23 000 à 200 000 €, 5 % au-delà.
17 810 €
- Jusqu’à 23 000 €, 0 %0 €
- De 23 000 à 107 000 €, 3 %2 520 €
- De 107 000 à 200 000 €, 3 %2 790 €
- Au-delà de 200 000 €, 5 %12 500 €
Honoraires HT, puis TVA à 20 % sur les honoraires.
10 000 €+ 2 000 € de TVAminimum de 1 500 € HT appliqué
Débours : facturés sur justificatifs, non chiffrés ici.
Total estimé hors débours.
29 810 €
Estimation indicative au barème d’octobre 2026. Seul le devis signé engage l’étude.
Que recouvrent les frais de notaire lors d’une cession de fonds de commerce ?
La facture remise par l’étude réunit trois postes de nature différente, et seule une partie revient au notaire :
- Les droits d’enregistrement sont un impôt, collecté par le notaire puis reversé au Trésor public. Ils ne se négocient pas et sont dus aussi pour un acte sous seing privé, car l’enregistrement de la cession est obligatoire.
- Les débours sont un remboursement. Ils couvrent les pièces et les prestations de tiers avancées par l’étude, comme les annonces légales ou les états au greffe, et se facturent sur justificatifs.
- Les honoraires rémunèrent le notaire. Pour un fonds de commerce, ils sont libres, à la différence des émoluments réglementés d’une vente immobilière, et figurent dans une convention écrite signée avant l’acte.
Le droit d’enregistrement frappe les éléments du fonds de commerce (clientèle, droit au bail, matériel). Les marchandises neuves en sortent, à condition d’être chiffrées à part.
Comment calculer les droits d’enregistrement et les honoraires du notaire ?
Les droits d’enregistrement sont calculés à partir du prix de cession, souvent fixé par la méthode de l’EBE retraité, puis les honoraires se comparent d’une étude à l’autre.
Le barème des droits d’enregistrement par tranches
Le barème des droits d’enregistrement cumule un droit d’État et deux taxes additionnelles, départementale et communale. Chaque taux s’applique à la seule fraction du prix qui tombe dans sa tranche :
| Fraction de l’assiette | Taux global | Dont droit d’État |
|---|---|---|
| Jusqu’à 23 000 € | 0 % | 0 % |
| De 23 000 à 107 000 € | 3 % | 2 % |
| De 107 000 à 200 000 € | 3 % | 0,60 % |
| Au-delà de 200 000 € | 5 % | 2,60 % |
Deux ajustements modifient le résultat :
- Le stock de marchandises neuves sort de l’assiette et échappe en principe à tout droit, s’il est chiffré à part dans l’acte et dans l’état déposé au service des impôts.
- En zone FRR, qui a pris la suite des zones de revitalisation rurale (ZRR), le droit d’État de 2 % tombe à 0 % entre 23 000 et 107 000 €, contre l’engagement d’exploiter le fonds cinq ans. Les zones franches urbaines (ZFU) n’ouvrent plus droit à cette réduction depuis le 1er janvier 2026.
Prenons l’exemple d’un fonds cédé 500 000 €, dont 50 000 € de marchandises neuves. L’assiette tombe à 450 000 €, et les droits atteignent 17 810 €.
Les droits d’enregistrement d’un fonds de commerce
(200 000 − 23 000) × 3 %
soit 5 310 €
(450 000 − 200 000) × 5 %
soit 12 500 €
17 810 €
de droits d’enregistrement
La fraction jusqu’à 23 000 € est taxée à 0 %.
En zone FRR, la même cession coûte 16 130 € de droits, soit 1 680 € de moins.
Des honoraires libres qui varient d’une étude à l’autre
Le repère publié par le notariat va de 1 % à 3 % HT de la valeur du fonds, avec un minimum de 1 500 à 2 000 € HT. Des grilles publiques, relevées en octobre 2026, montrent l’écart d’une étude à l’autre :
- Duchange & Associés affiche 1,65 % HT de la valeur brute des biens, avec un minimum de 2 000 € HT, formalités comprises mais débours exclus.
- L’étude Jeanson affiche 2 % du prix de cession, avec un minimum de 1 800 € TTC.
Les 2 % de la seconde grille s’entendent toutes taxes comprises, soit environ 1,67 % HT. Sur les 500 000 € de l’exemple, elle donne environ 8 333 € HT, contre 8 250 € HT pour la première, alors que les taux semblaient éloignés.
C’est sur le minimum que les montants diffèrent véritablement. 2 000 € HT contre 1 500 € HT. Ces différences peuvent être déterminantes dans le cadre d’une petite transaction.
Le séquestre du prix peut se facturer en plus, par exemple 0,5 % HT de la somme séquestrée chez Duchange & Associés. Demandez un devis qui sépare l’acte, les formalités, le séquestre et les débours.
Le prix fixe l’assiette des droits
Confrontez le prix demandé aux cessions publiées pour la même activité, avant de signer.
Qui paie les frais de notaire entre l’acheteur et le vendeur ?
Par principe, l’acquéreur supporte les frais d’acte, droits d’enregistrement, débours et honoraires. L’acte peut prévoir un partage ou une prise en charge par le vendeur, à condition que la clause soit explicite.
Cette clause ne lie que les parties. Face au fisc, le vendeur reste tenu solidairement des droits impayés, et il a donc intérêt à exiger la remise des fonds au notaire avant l’enregistrement.
Les frais de séquestre incombent à l’acheteur, sauf clause contraire. Le séquestre protège le paiement du prix le temps de purger les oppositions des créanciers du vendeur, recevables dix jours après la dernière publication de la vente.
Comme les droits d’enregistrement suivent le prix de cession, chaque euro négocié réduit l’assiette. La discussion s’appuie sur les cessions comparables du secteur et sur les comptes du cédant.
C’est sur ce dernier point que Data-B apporte ses données. Le moteur de transactions de fonds de commerce restitue les cessions publiées autour d’une adresse, avec leur activité, leur date et leur prix.
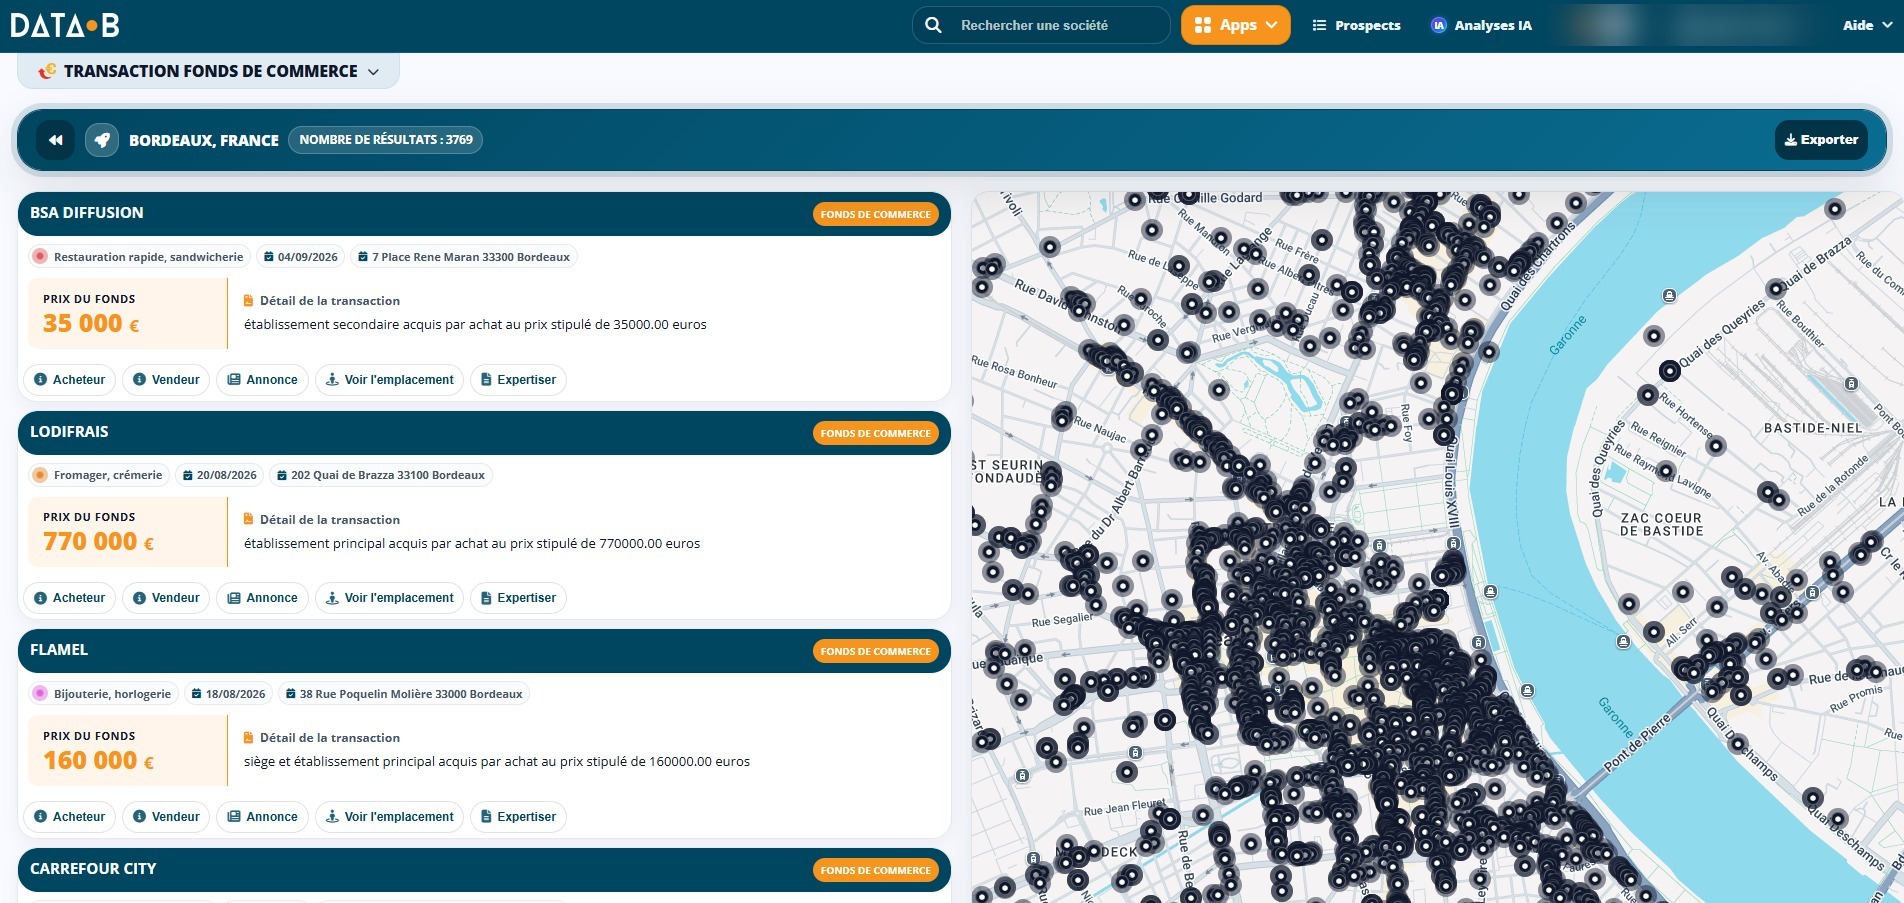
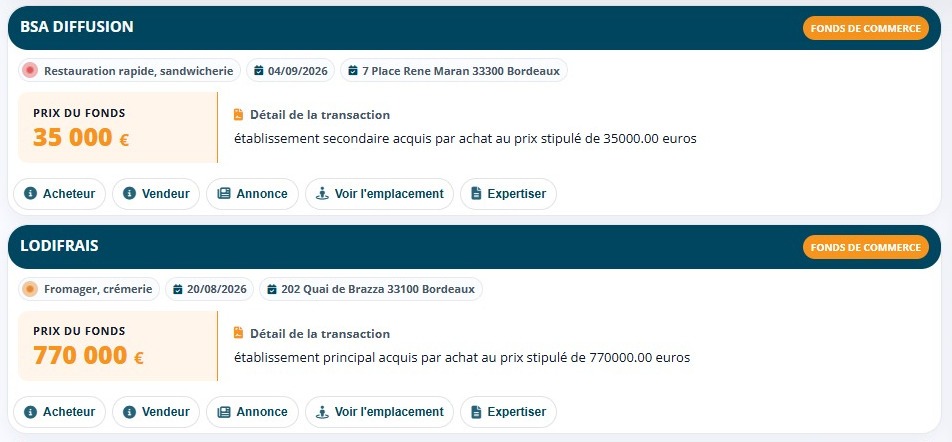
Chaque cession affiche le détail de la transaction, avec des boutons vers l’acheteur, le vendeur et l’annonce publiée. Des ventes de la même activité, dans le même quartier, donnent au cédant un ordre de grandeur difficile à ignorer.
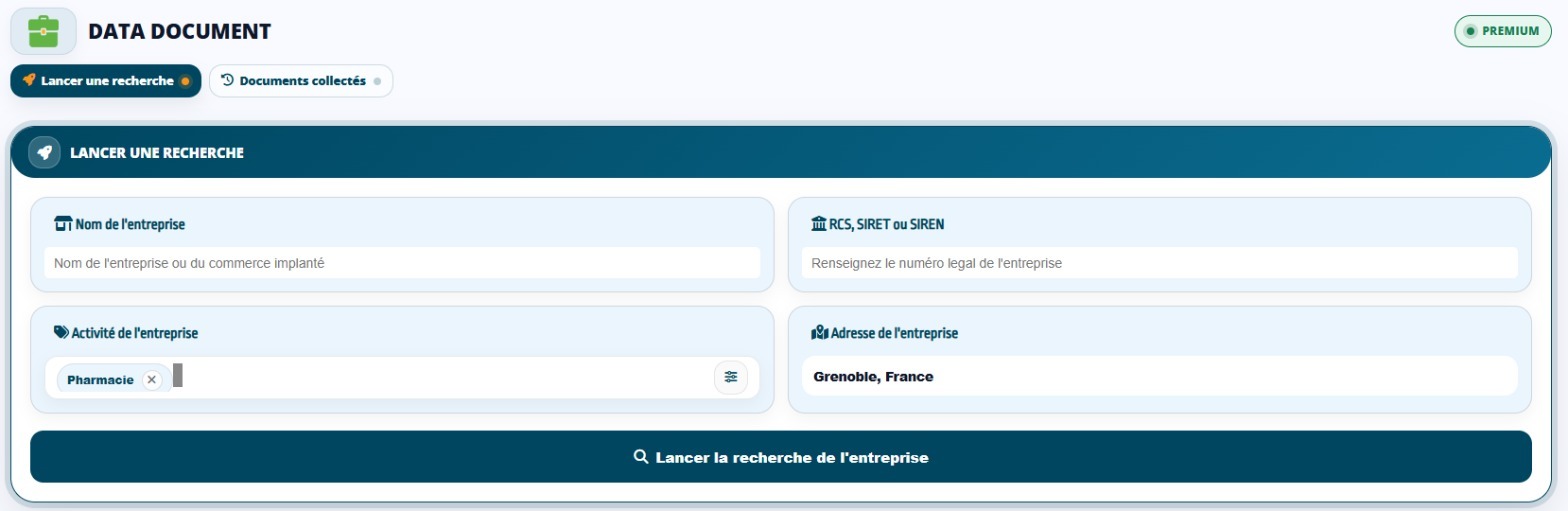
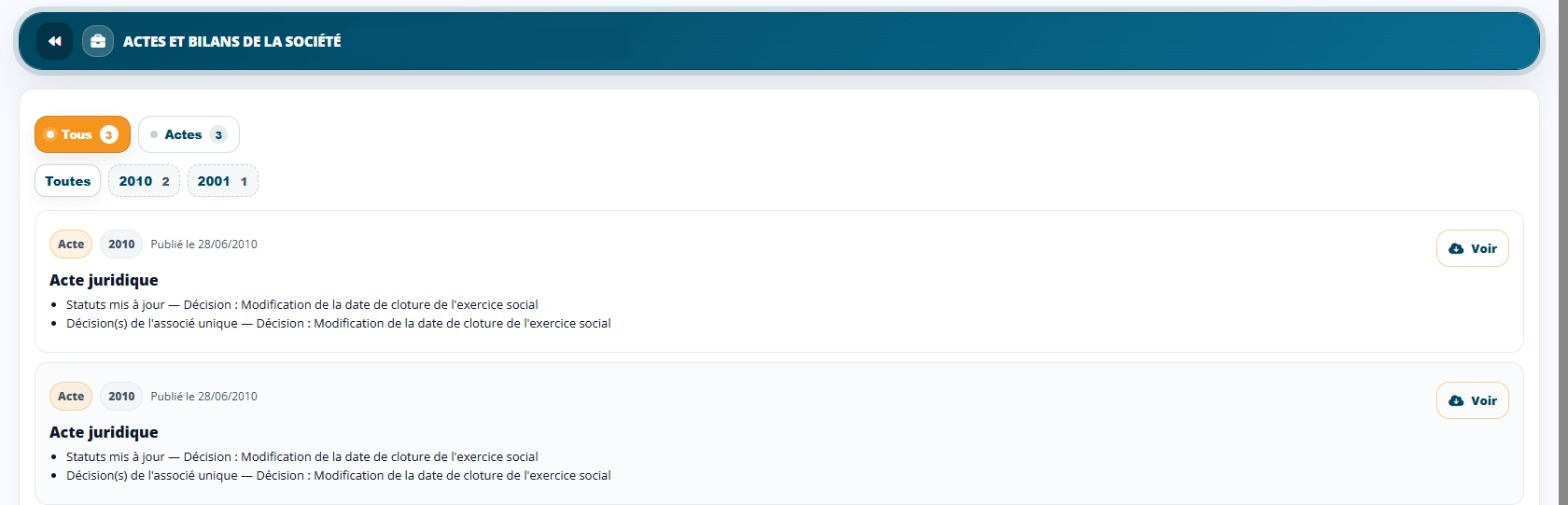
Les bilans du cédant se lisent dans Data Document, la base de données d’entreprise qui réunit les actes, les statuts et les comptes annuels déposés au greffe. La recherche part du nom, du SIREN ou SIRET, de l’activité ou de l’adresse.
La fiche de l’entreprise liste ensuite ses actes déposés (statuts mis à jour, décisions des associés) et ses comptes annuels quand ils sont publics.
Un chiffre d’affaires en recul justifie une offre plus basse, et donc des droits moins lourds.
Préparez votre reprise avec Data-B
Nous vous montrons Transactions de fonds et Data Document sur le fonds que vous étudiez.
Vos questions sur les frais de notaire d’un fonds de commerce
Les frais de notaire d’un fonds de commerce sont-ils déductibles fiscalement pour l’acquéreur ?
Oui, au choix de l’entreprise. Droits, honoraires et frais d’acte s’ajoutent au coût du fonds inscrit à l’actif, ou se déduisent immédiatement en charges. Ce choix est irrévocable, faites-le valider par votre expert-comptable.
Dans quel délai les droits d’enregistrement doivent-ils être payés après la signature de l’acte ?
Les droits se paient à l’enregistrement, au plus tard un mois après la signature. Pour un acte notarié, le notaire les verse avec les fonds remis par l’acquéreur, et un acte sous seing privé s’enregistre avant l’annonce légale, publiée sous quinze jours.
Quels frais prévoir pour une cession de droit au bail seul, sans le reste du fonds ?
Le même barème s’applique (0 %, 3 % puis 5 %), sans la réduction prévue en zone FRR, et les honoraires sont libres là aussi. La différence avec la cession du fonds tient au périmètre repris par l’acquéreur.
Les frais d’acquisition des murs commerciaux sont-ils calculés comme ceux d’un fonds de commerce ?
Non, les murs relèvent des droits de mutation immobiliers, 6,32 % dans la plupart des départements, plus les émoluments réglementés du notaire. L’Île-de-France ajoute 0,6 % sur les locaux commerciaux. Ces frais s’ajoutent au prix tiré de l’estimation des murs commerciaux.
Peut-on inclure les frais de notaire dans le prêt bancaire qui finance le rachat du fonds ?
Aucune règle générale ne le prévoit. Leur prise en charge par le prêt se négocie avec la banque, qui demande en général un apport. Des cessions comparables tirées de Transactions de fonds aident à défendre le prix devant elle.

Je suis spécialisé dans la data immobilière, l’analyse de marché et l’étude des zones de chalandise.
J’accompagne depuis plusieurs années les professionnels de l’immobilier commercial et du retail dans l’exploitation de données et la mise en place d’outils d’aide à la décision.