




Acheter un local commercial est un investissement engageant, qui sécurise l'implantation de votre activité ou vous procure des revenus locatifs stables.
Le bon local se choisit sur des critères précis, car un emplacement inadapté, des charges sous-estimées ou un montage juridique mal pensé grèvent la rentabilité pendant toute la durée de détention.
Cet article détaille les 7 critères concrets à vérifier pour sécuriser votre acquisition et éviter les erreurs les plus courantes, de l'emplacement aux vérifications de la veille de signature. À chaque étape, nous montrons quelles données de Data-B viennent appuyer la décision.
7 points à retenir avant d'acheter un local commercial
Un achat de local commercial se joue sur sept critères, présentés ci-dessous avant leur analyse détaillée :
- L'emplacement et la zone de chalandise déterminent directement le potentiel de chiffre d'affaires ou de rendement locatif.
- Les caractéristiques techniques : surface, vitrine et conformité aux normes, conditionnent la faisabilité de votre projet.
- L'analyse de la concurrence dans le périmètre évite de s'implanter sur un marché déjà saturé.
- Le mode d'acquisition (achat direct, SCI ou crédit-bail) engage la fiscalité et la gestion patrimoniale.
- Les frais annexes (notaire, travaux, charges de copropriété et fiscalité foncière) s'anticipent dès la phase budgétaire initiale.
- La rentabilité locative brute se mesure par le rapport entre le prix d'achat et les loyers pratiqués dans la zone.
- La vérification juridique (PLU, servitudes, diagnostics et bail en cours) sécurise la transaction.
1. Pourquoi l'emplacement est le critère n°1 quand on veut acheter un local commercial ?
L'emplacement d'un local commercial prime sur tout autre critère, parce qu'aucun travaux ne le rattrape après l'achat.
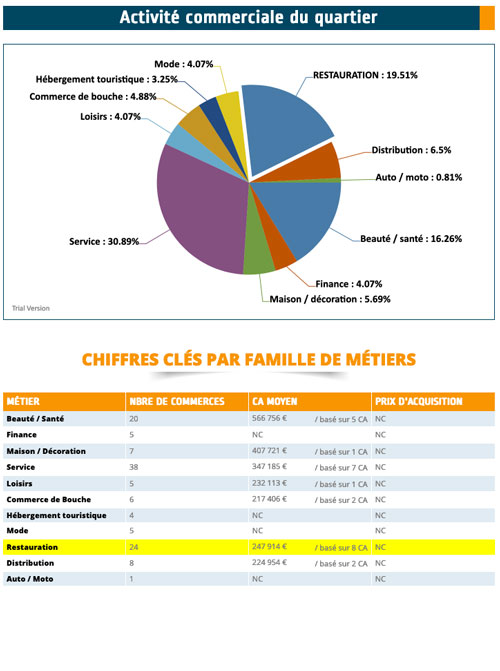
Une zone d'implantation s'analyse sur des éléments mesurables :
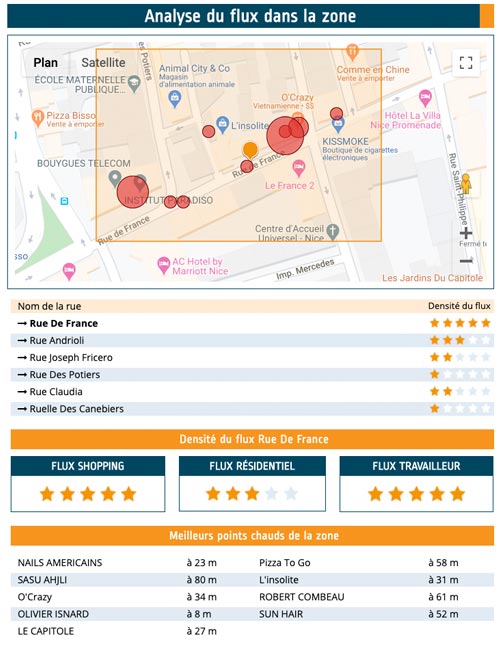
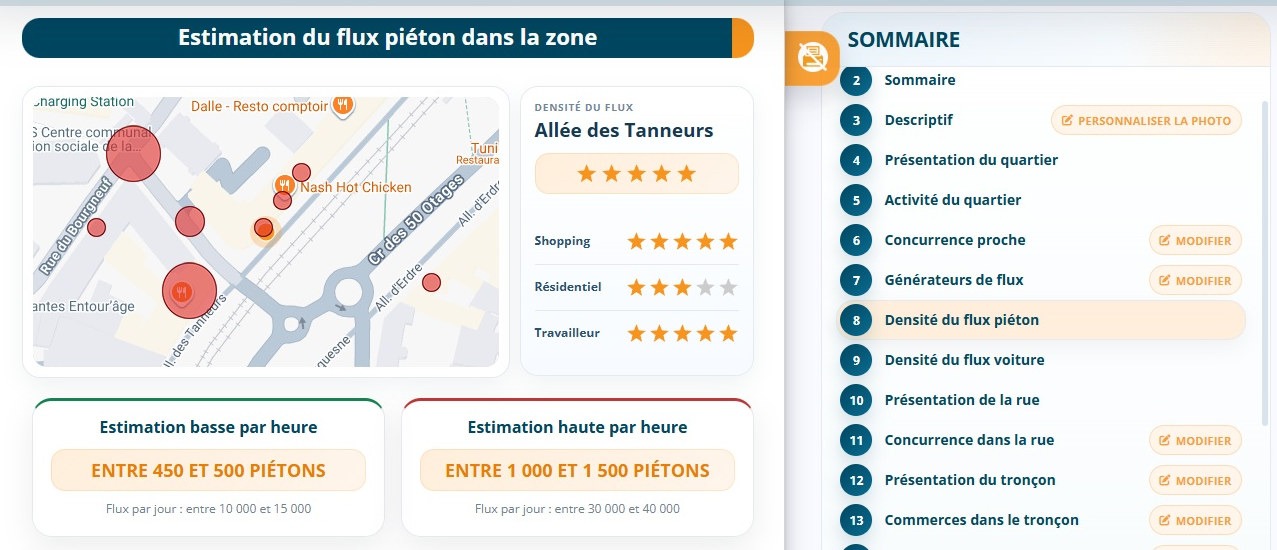
- le flux piéton devant la vitrine, aux heures qui comptent pour votre activité
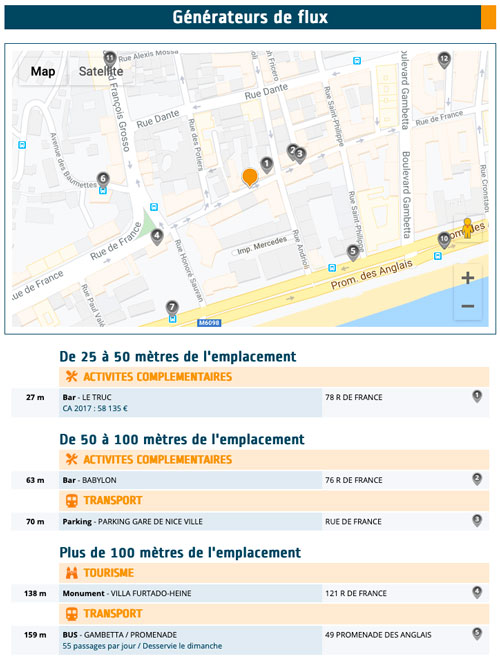
- la proximité des transports en commun et les facilités de stationnement
- la densité de la zone piétonne et la continuité commerciale de la rue
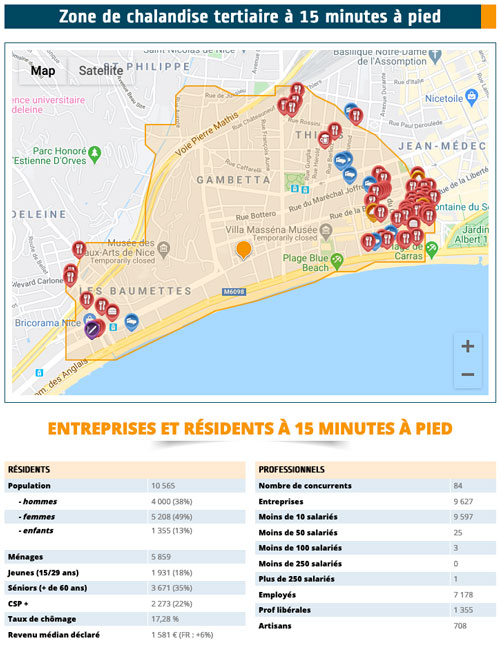
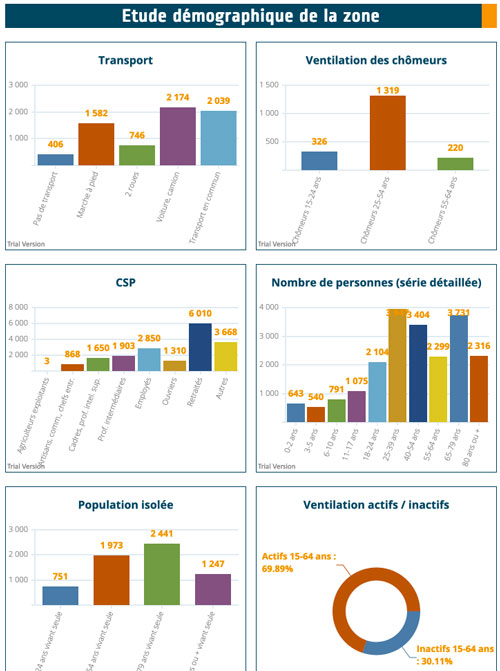
- le profil sociodémographique du quartier : pouvoir d'achat moyen, taux de chômage local, présence d'entreprises ou d'écoles à proximité
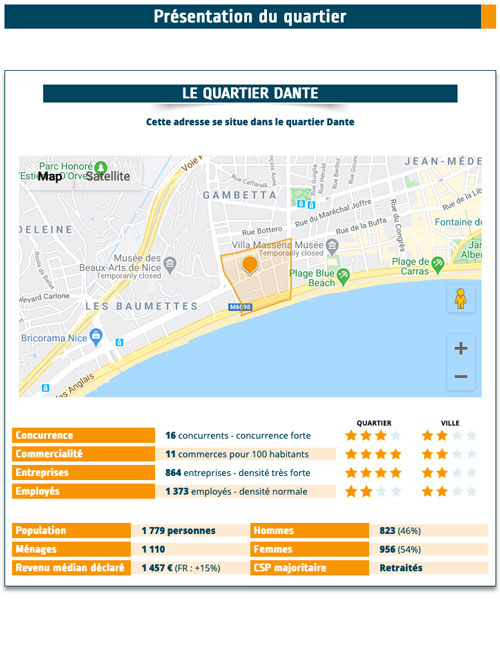
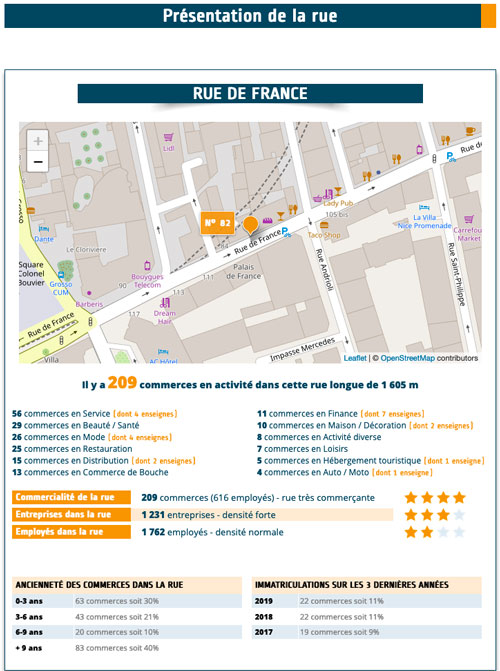
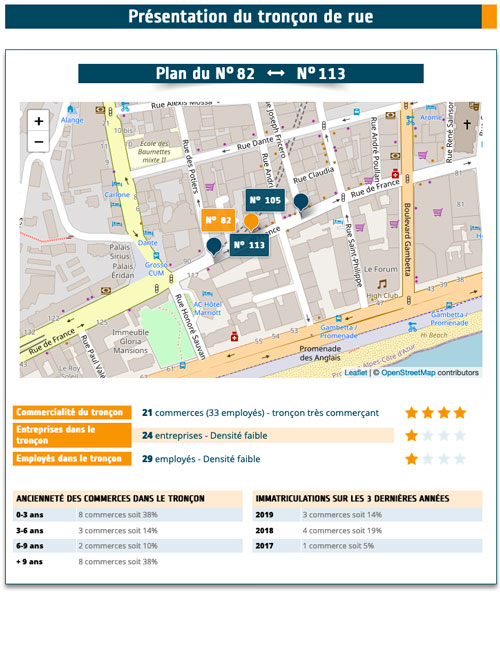
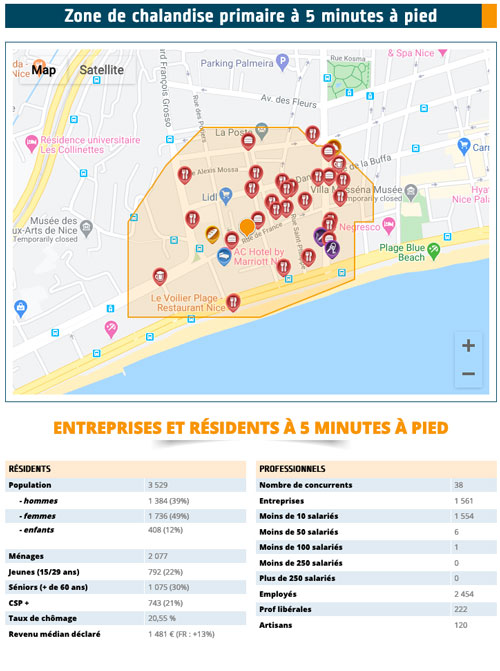
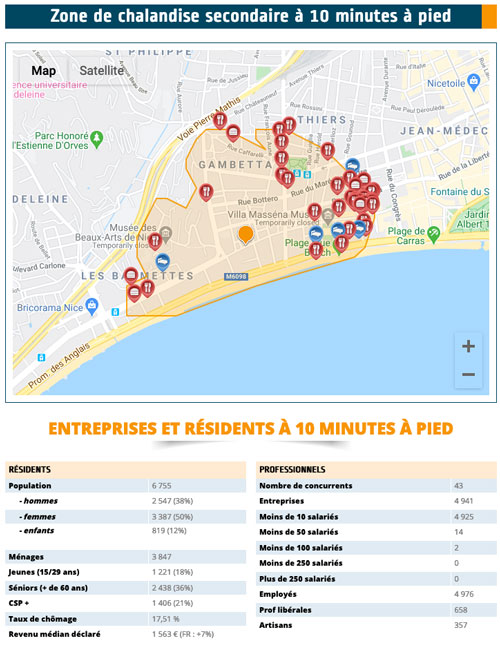
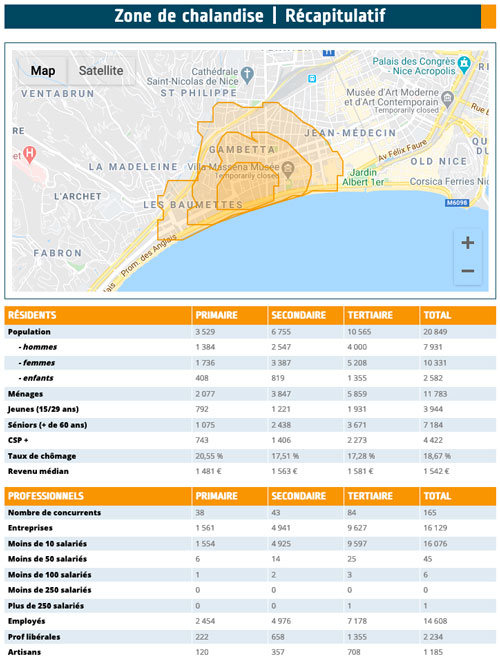
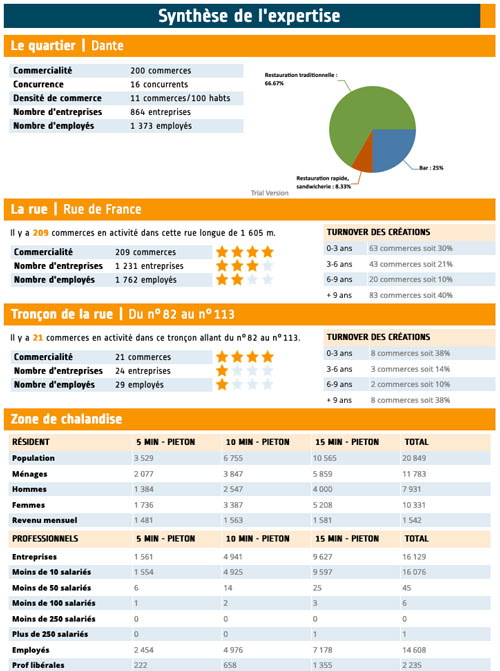
Data-B propose un analyseur de flux piéton gratuit, et son étude d'implantation réunit les indicateurs de zone de chalandise, de profil démographique et de concurrence autour d'une adresse, pour objectiver le choix d'emplacement.
La localisation influence aussi bien entendu la valorisation future du bien en cas de revente.
2. Quelles caractéristiques techniques vérifier avant l'achat ?
Les éléments physiques et réglementaires d'un local commercial s'inspectent avant toute offre :
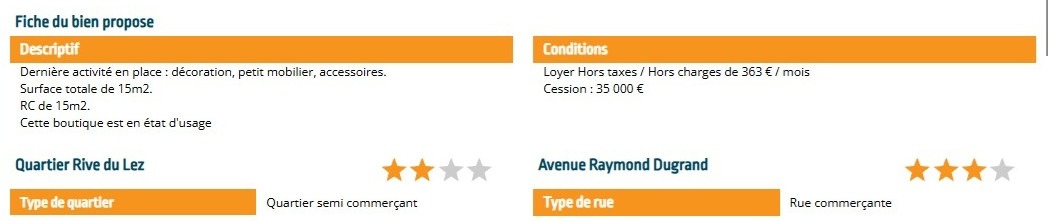
- la surface de vente, à distinguer de la surface totale que gonflent les annexes, le stockage et l'arrière-salle, et dont la cohérence avec l'activité envisagée se vérifie
- le linéaire de vitrine et l'état de la façade, dont l'impact sur la visibilité commerciale est direct
- la conformité aux normes d'hygiène et de sécurité propres au secteur d'activité (classement en établissement recevant du public (ERP), accessibilité PMR, chaîne du froid, dispositif anti-incendie)
- le plan local d'urbanisme (PLU), à consulter pour les contraintes esthétiques et d'usage applicables au bien
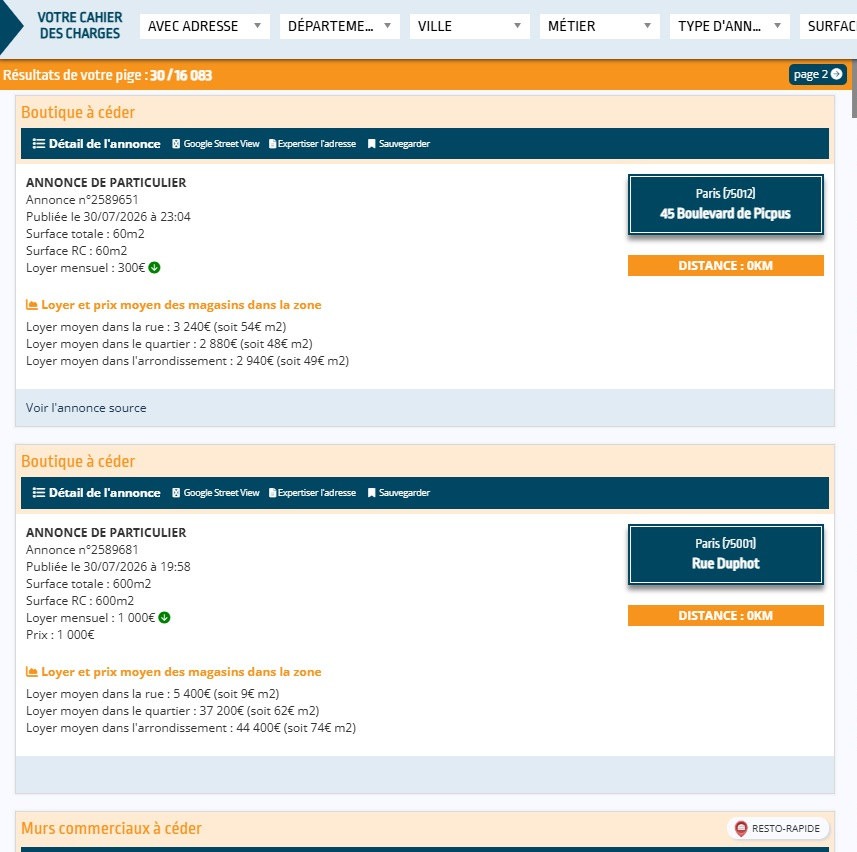
Data Pige, le logiciel de pige immobilière de Data-B, affiche déjà la surface, le loyer et un descriptif de chaque annonce. De quoi rapidement écarter un local inadapté avant la visite.
3. Comment évaluer la concurrence et le potentiel commercial de la zone ?
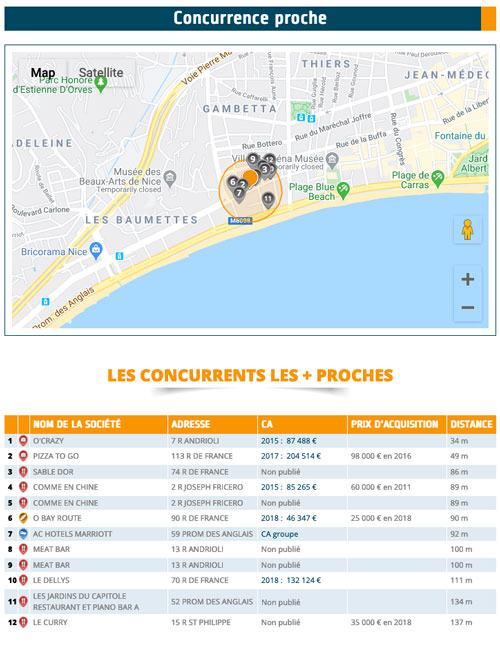
Le niveau de concurrence d'une zone s'évalue, et trois mesures suffisent à le cadrer :
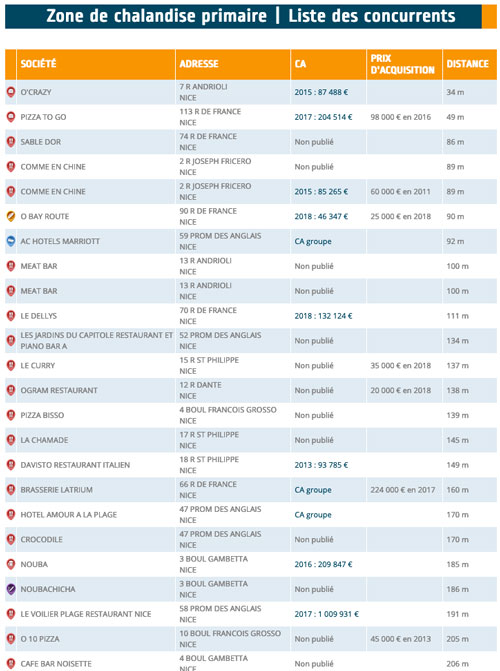
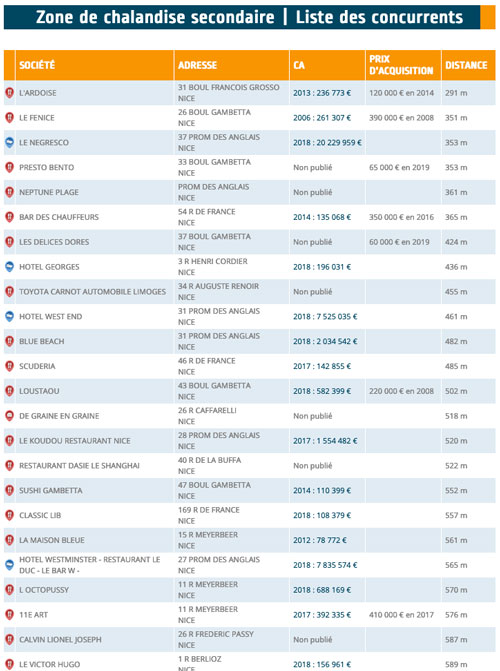
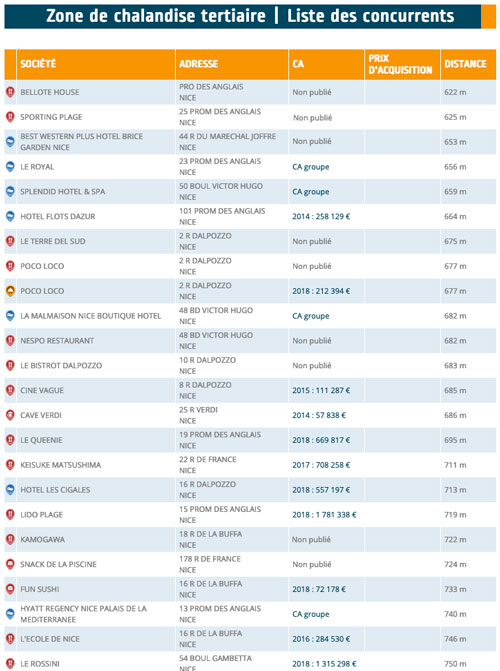
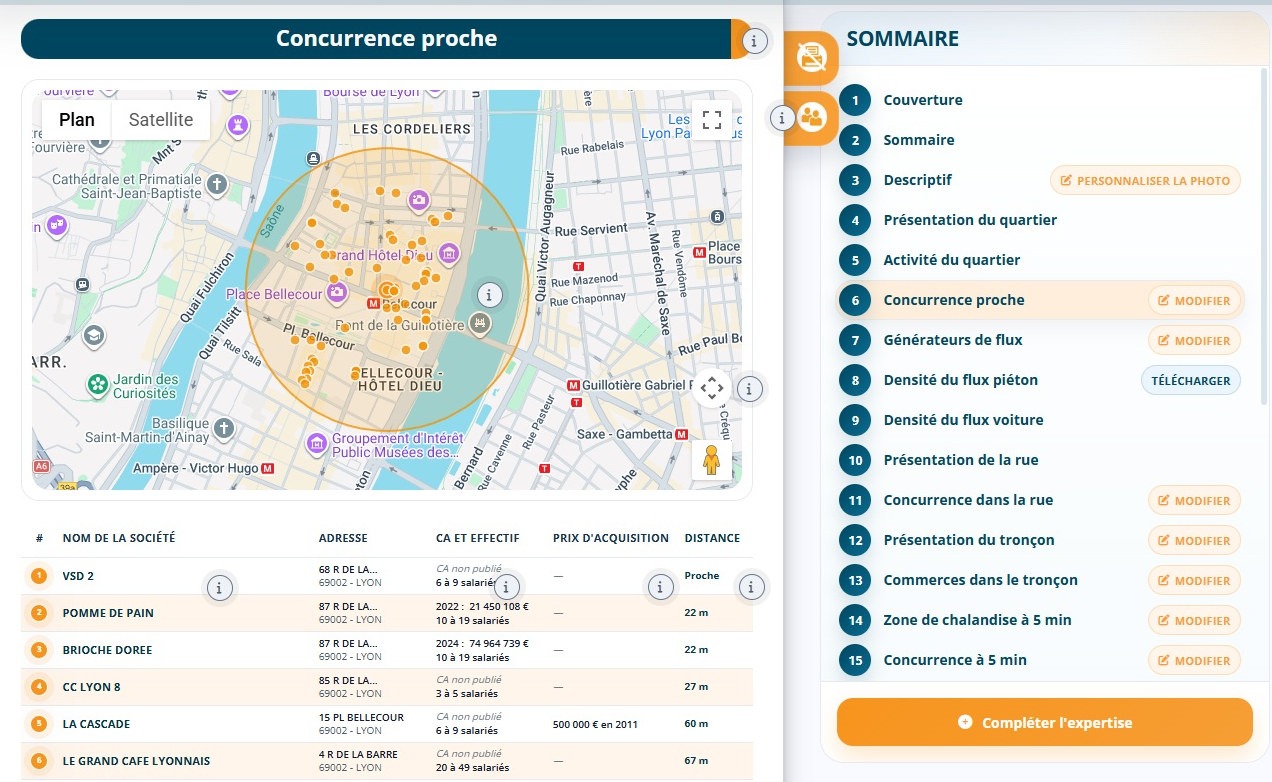
- le nombre de concurrents directs dans la zone de chalandise, et la distance avec le plus proche
- ce même nombre rapporté à la population du quartier, qui estime le niveau de saturation
- la complémentarité des commerces environnants, puisqu'une offre complémentaire génère du trafic croisé quand une offre identique dilue la clientèle
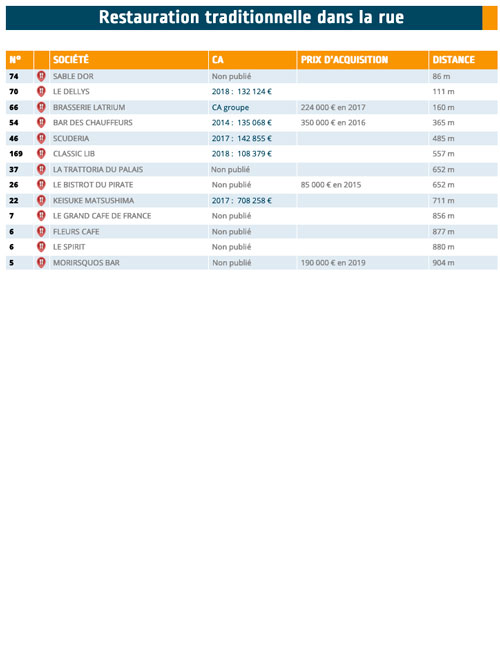
Le potentiel commercial d'un local s'évalue à partir d'une adresse, et le logiciel de zone de chalandise Data Zoning liste les établissements du même métier avec leur chiffre d'affaires, leur effectif et leur distance.
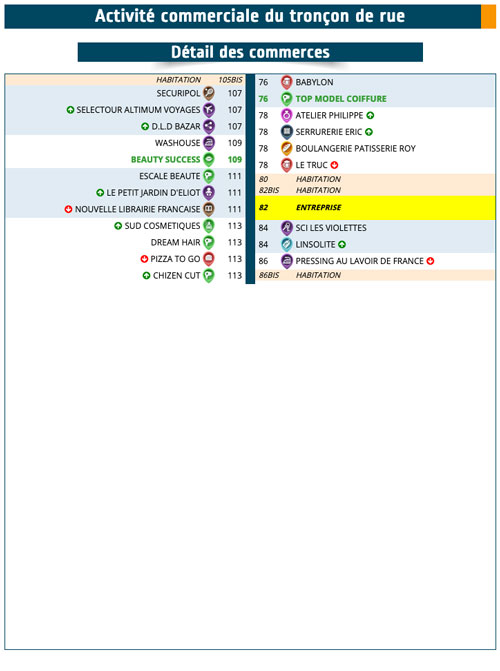
Les outils de pige commerciale et de prospection de Data-B, Data Prospective et Data Pige, permettent de sourcer les locaux disponibles en temps réel et de visualiser le tissu concurrentiel sur une cartographie interactive.
4. Achat direct, SCI ou crédit-bail : quel montage choisir ?
Le montage d'acquisition engage la fiscalité, le financement et la transmission du local :
- l'achat direct par l'entreprise fait entrer le local dans le patrimoine de la société, avec la possibilité de déduire les intérêts d'emprunt et d'amortir le bien. Mais la capacité d'endettement se réduit pour d'autres projets
- l'achat via une SCI opère la séparation de l'immobilier et de l'exploitation, donne de la souplesse pour la transmission patrimoniale et ouvre une fiscalité spécifique, à l'IR ou à l'IS selon l'option choisie
- le crédit-bail immobilier tient du compromis entre location et achat, avec une option d'achat en fin de période. Il préserve la trésorerie au démarrage
Le choix dépend de votre stratégie à long terme, selon que vous exploitiez vous-même les murs, que vous achetiez un local commercial pour louer, ou que vous constituiez un patrimoine. Les différentes façons d'exploiter un local commercial se comparent sur ce critère, et un expert-comptable tranche au vu de votre situation.
Le bon montage part d'un local bien évalué
Notre étude d'implantation mesure la zone de chalandise, le flux piéton et la concurrence autour de l'adresse visée. Vous la recevez sous 24 H par email.
5. Quels sont les frais réels à prévoir au-delà du prix d'achat ?
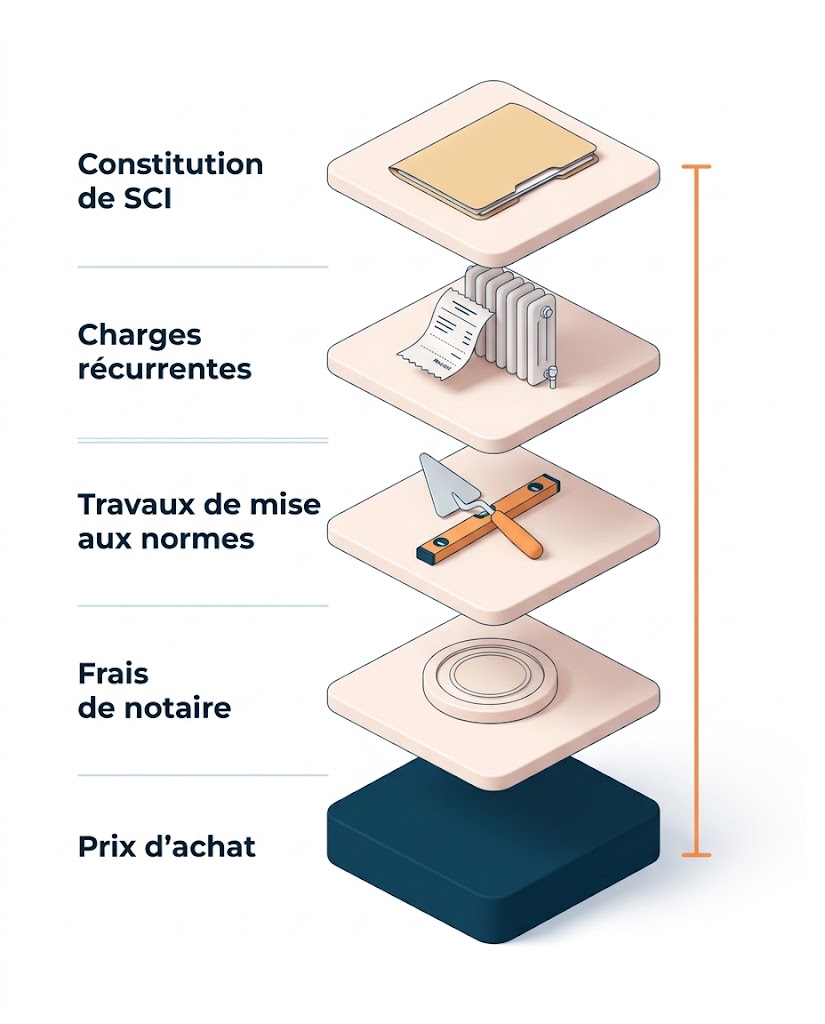
Le prix affiché d'un local commercial ne couvre qu'une partie de la dépense, et quatre postes s'intègrent dès le budget initial :
- les frais de notaire, entre 2 % et 8 % du prix d'achat selon que le bien est neuf ou ancien, droits d'enregistrement, émoluments et débours compris
- les travaux d'aménagement ou de mise aux normes, à budgétiser avant l'achat sur la base des plans techniques du local demandés au vendeur
- les charges récurrentes : taxe foncière, assurance propriétaire, charges de copropriété le cas échéant, entretien courant
- les frais éventuels de constitution de SCI, si ce montage est retenu
L'ensemble de ces coûts impacte directement le calcul de rentabilité nette, celui qui décide de l'intérêt réel de l'opération.
Les taux de frais de notaire et la fiscalité foncière évoluent d'une année à l'autre, et votre notaire vous donnera le chiffrage applicable à votre bien.
6. Comment estimer la rentabilité d'un local commercial avant d'acheter ?
Le rendement d'un local commercial se calcule avant l'offre, à partir du loyer que la zone supporte.
La formule du rendement locatif brut est le rapport du loyer annuel au prix d'achat, multiplié par 100. Un rendement entre 5 % et 8 % est généralement considéré comme attractif pour un local commercial. Passez ensuite au rendement net en déduisant les charges, la fiscalité et les travaux éventuels, pour obtenir une vision réaliste.
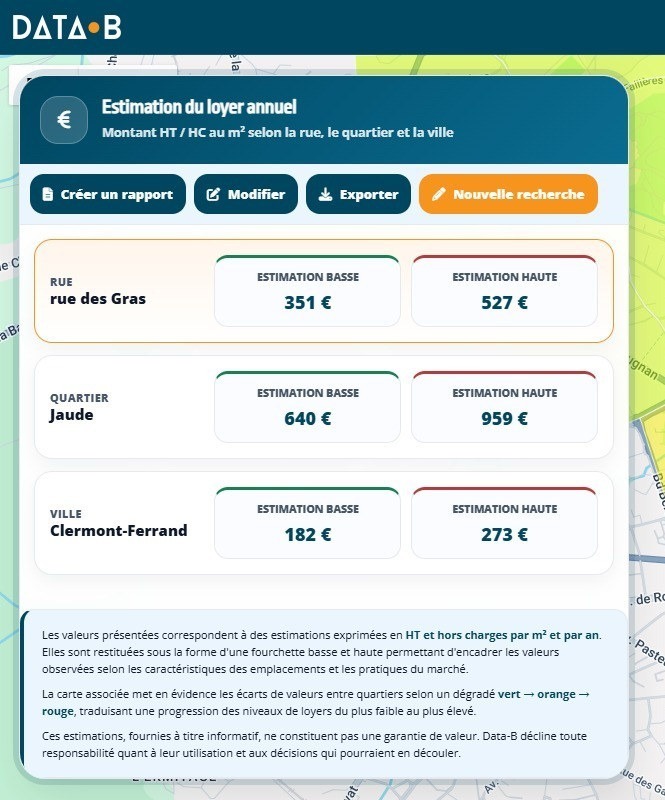
L'outil Valeur Locative de Data-B estime les loyers moyens par rue et par zone en France, et le moteur Transactions de fonds donne accès à l'historique des achats-ventes de fonds de commerce pour benchmarker les prix.
Étudiez enfin les tendances économiques locales et les projets d'aménagement, nouvelles lignes de transport ou ZAC, qui peuvent valoriser le bien à moyen terme.
7. Quelles vérifications juridiques effectuer avant de signer ?
Les vérifications juridiques d'un achat de local commercial se mènent avant le compromis :
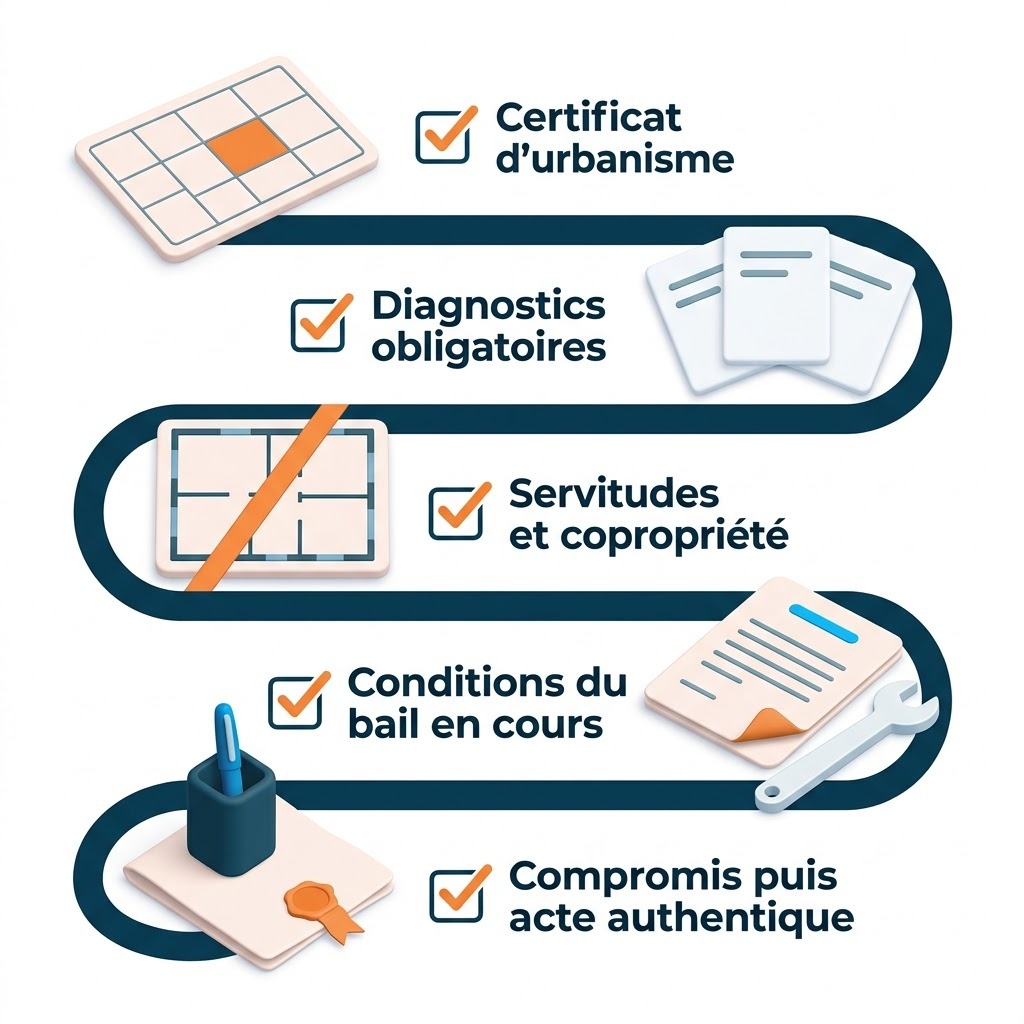
- le certificat d'urbanisme, qui confirme que le bien peut être utilisé à des fins commerciales et respecte le zonage en vigueur
- les diagnostics obligatoires à exiger du vendeur (DPE, amiante et plomb le cas échéant)
- les servitudes et le règlement de copropriété, où identifier les restrictions d'usage, les obligations de passage et les limitations d'aménagement
- les conditions du bail en cours, sa durée restante et le montant du loyer, quand vous achetez un local commercial pour louer
Une recherche des permis de construire déposés autour du local complète cet examen, car elle annonce les chantiers à venir dans la rue.
Le compromis de vente puis l'acte authentique chez le notaire sont les deux étapes incontournables pour finaliser l'acquisition.
Acheter un local commercial ou louer : quels sont les avantages et les risques ?
Comparer l'achat et la location d'un local commercial revient à trancher sur la durée pendant laquelle vous comptez occuper les lieux.
L'achat apporte :
- la constitution d'un patrimoine, séparé ou non de l'entreprise
- l'absence de loyer à long terme, une fois le crédit remboursé
- la liberté d'aménagement, sans autorisation du bailleur
- un potentiel de valorisation et de revente
Côté inconvénients :
- un investissement initial important et un endettement
- la réduction de la capacité de financement pour d'autres projets
- les obligations liées au statut de propriétaire, travaux structurels et fiscalité foncière compris
L'achat est surtout pertinent lorsque l'entreprise envisage de rester durablement dans les lieux.
Quelles sont les étapes pour acheter un local commercial ?
Un achat de local commercial suit un ordre que rien ne permet d'inverser :
- Définir le projet et le budget.
- Rechercher et sélectionner les locaux.
- Analyser l'emplacement et la valeur du bien.
- Vérifier les aspects techniques et juridiques.
- Négocier le prix.
- Choisir le montage et obtenir le financement.
- Signer le compromis de vente.
- Signer l'acte authentique chez le notaire.
Data Pige alimente les trois premières étapes, qui commandent les cinq suivantes, et l'expertise d'implantation de Data-B apporte des preuves factuelles au choix de l'emplacement.
Voir Data-B sur votre projet d'acquisition
Une démonstration de trente minutes, sur une adresse que vous choisissez, pour lire la pige, la zone de chalandise et les loyers du secteur.
Vos questions sur l'achat d'un local commercial
Oui. Un particulier achète un local commercial comme tout autre bien immobilier, souvent via une SCI pour séparer cet actif de son patrimoine personnel. Les loyers perçus sont imposés en revenus fonciers.
Oui, et c'est le cas le plus fréquent. Les murs et le fonds de commerce sont deux biens distincts, qui se vendent séparément. Vous devenez propriétaire des locaux sans reprendre l'activité du commerçant en place.
Acheter un local commercial, c'est acquérir les murs, donc un titre de propriété sur des mètres carrés. Acheter un fonds de commerce, c'est acquérir une clientèle, une enseigne et un droit au bail, en restant locataire des murs.
Le risque principal tient au bail en cours, dont vous héritez sans pouvoir en modifier les conditions. La solidité financière du locataire, la durée restante et l'écart au loyer de marché se vérifient avant le compromis.
Le crédit-bail immobilier permet d'acquérir sans apport significatif, avec une option d'achat en fin de période. Un prêt professionnel adossé à une caution bancaire ou à une hypothèque constitue l'autre voie.
